2020年7月19日 星期日

香港財經R 投資日誌 - 收費版 2020.07.19 1475 日清食品

 香港財經R      投資日誌(收費版)        2020.07.19

投資諺語 :  ★ 把投資融入生活,才會有好的成績 ★


1475 日清食品

2019年公司已經交出亮麗的成績表,雖然收入和經營溢利只升幾個百分點,但股東 應佔溢利升22%,公司當時市值大约75億,但現金卻有16億,其中2.29億是 2017/12月上市集資後使用餘下的,沒有負債,以一家已經成立60年的公司,非常難得。我們看一下它的業務分怖


2019年中國和香港的份額看來分别不是太巨大,但全年下來香港業務是虧損的,主 要是靠中國盈利支撑,而中國部份確是做得不錯,收入升6.7%,經營利潤升43%, 成本控制很好。

大家都知道日清是日本公司,由創辦人安藤百福先生在60多年前所創,在香港公仔 麵,出前一丁,合味道,福字麵大家都食過不少。走進內地市埸,市埸很大是沒有 錯,但强勁對手也很大,如康師傅,韓國進口中國的即食麵,统一,BIG品牌, 太多 太多了,公司在2017年底上市股價是 $3.3,到2019年底股價到了$6.2,上升接近 一倍,成績已經非常好。坦白說,光顧方便麵其實客戶為求方便,要求不高,品牌 效應其實不太明顯,只要是超市放位當眼,有一定知名度,其實不同品牌消費體驗 分別不大。

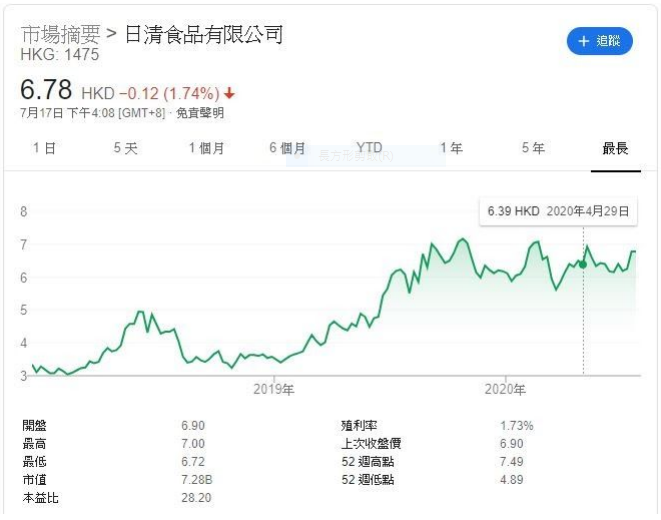
2020年截至第一季年度報告,收入比2019年升4.17% 經營溢利升13.88%,全面收 入升41%,相信和疫情爆發,中港市民少了在外用餐而增加了吃方便麵有關,股價 亦數度超過$7,市盈率28倍,股息率1.73%,成績不錯,有業績支撑。坦白說,公 司上市前二年業績都不好,當時很多基金都睇淡,加上品牌老化,當時也每月有中 資股來港上市,所以當時日清在港上市並没太多人看好,相反,睇淡的人相當多。

集團並没有把日本業務包括在內,只把日清食品有限公司分拆上市,明顯不想攪亂 日本主業。但幸不辱命,香港業務一如眾多分析員分析,虧損,但集團在中國的業 務卻出奇地好,再加上在2020碰上疫情,即食麵需求大增,令股價比二年前翻一翻 ,绝對是令基金經理大跌眼鏡。我估計2020年疫情仍會困擾全球,當然包括中國, 香港,所以日清股價仍會硬朗,如果明年疫情回落的話,生意和股價才會有所下調。


銀翼三十萬投資倉

全球印錢救市(中國除外),大家都已經在估現在疫情中股市已有升勢,那疫情過後 豈不是牛市重臨? 很多分析報告已說美股不能不買,用這種思维去入市到底是否正 確? 答案是正確的,但你要能夠正確判斷熱錢流入什麽市埸和那一個板塊。中國是 個封閉市埸,自己印錢自己玩,不用多費唇舌討論。

香港是國際金融中心,熱錢集中地,也是國際和中國交流的唯一管道,可惜被國安 法弄至半死不活,外媒已經開始撤走,香港會走上日本東京的老路,國際金融中心 地位慢慢退色,慢慢變成香港中國金融中心,但没有國際。隨著香港國際金融中心 落幕,亞洲必有其它頂上,但這空窗期間美國會更強大,因為上市集資有什麽比纽 交所,纳斯達克更好更能集資呢? 美國失去了香港這個對手,其實已無對手可言, 但亞洲仍是個金蛋,未來世界工廠印度也在東南亞,若我是美國就趁機扶起日本作 另一個國際金融中心,名為對手,實際為我所用也。美股板塊以科技,支付,大數 據,房屋最為看好,我估計熱錢會流入這些板塊,而我們的组合也會陸續買入這些 優質股,静待明年的升市重來,這是我們慣常的手段。


祝你投資順利 !


2020年7月12日 星期日

香港財經R 投資日誌 - 收費版 2020.07.13 0700 騰訊 / 微信小商城

 香港財經R      投資日誌(收費版)        2020.07.13

投資諺語 :  ★股市內永遠有發達機會,前題是你仍有資本的話★


0700 騰訊 / 微信小商城


大家只要看上週9988阿里和2013微盟的股價,便知道微信小商城對它們的業務影 響不大。我們巳經持有9988阿里巴巴,所以研究微信小商城或多或少和決定是否買 入2013微盟有關。微信小商城看來像是去搶微盟生意,其實實際上没有這回事。微 信向來都有小程序作為用家日常生活的小助手,今次推出微信小商城,賣點是完全 免費,提供作個人或者單位之用,如果個人要帶貨或者做直播行銷,可謂得其所哉 ,免費即可做生意,但這樣做對誰有利? 那當然是對腾訊自己,因為基層客戶只有 倚靠免費程式去做生意,更加離不開騰訊,但是否對微盟,有贊和阿里有害? 答案 是剛好相反。

世界上免費的東西都不會太棒,微信小商城只針對非常Junior 的個人客戶,例如自 己上網賣賣東西,做做直播是可以的,那充其量就是個免費流量,如此而已,但當 你是有點規模或是想再擴充生意,舉個例,做行銷,特賣,或且要有會計收入系统 ,Inventory 系统等,那對不起,微信小商城完全不夠用,如果你要完美接合微信 小商城的話,那請你用微盟吧,這一著非常高明,既增加騰訊客戶粘度,也向有做 生意意慾的客戶提供免費做網銷的機會,不成功也多一個客戶,做得成功要擴張就 找微盟,一舉兩得。

我對微盟和阿里巴巴的認知投影於Microsoft 的Azure, 它有海量的雲端應用程式替 你開店,做生意,行銷,運算,會計,收費結算系统,不能盡錄,但它憑什麽令美 國什至全球的客戶都用它的Azure Saas 服務呢? 答案是全世界只有Microsoft 有的 東西,Windows 系統,Microsoft office 和 Surface 電腦,由獨有的東西把客戶引入 ,再經軟件的接合曾加原有東西的銷售,一個非常捧的生態循環圈便形成了。騰訊/ 微盟配原理一樣,中國只有一個騰訊,也只有一個阿里巴巴,它們分別透過 Wechat, 微信小商城,淘寶,天貓把全中國十多億商業客戶接入,太公分豬肉,騰 訊的去了微盟,阿里的去了阿里雲,中國人口龐大,怎樣分配也是大到想像不到的 巨大生意红利。 

2013微盟股價巳起動,股價今天收報$12.5,PE 74倍。我們曾經分析過微盟,市 埸足夠大,潛力足夠大,因為騰訊根本就是其中一個市埸隴斷者,而微盟這個在現 今疫情嚴重的世界,網上銷售越加重要,那買入它餘下的問題只有一個:估值是否 合理。從2020第一季到第二季,微盟純利有30-35%增長幾乎毫無疑問,但要支撑 74倍PE, 增長最少要50-55%。太高價買入好的企業可以令你輸錢,但超低價買入 差勁的企業仍然可替你賺錢,我買股票有個堅持,不能用$10買入現價只值$5的東 西,它明天當然可以值$10,但也可以變得一文不值,我這個堅持可能錯過一些升 幅,但也避開了一些我們自認為不會出現的風險。


銀翼三十萬投資倉 

我不相信國家隊會增持0669 創科,但增持9988 阿里巴巴倒是肯定的,那創科的上 升就是以公司自已內在價值的提升為主,這是我認為是最理想的,PE 31倍,仍不 算貴,9988阿里巴巴也一樣,PE 只有31倍,仍然健康,我持有得比較自在,不像 3690美團天天都要盯緊,因為如果自己的持股PE 去到650倍,誰會不擔心呢? 我看 到有些評論員仍叫人買入, 目標價$250, 他們準是瘋了 ! 

傳统銀行股,地産,房託,二電一煤等的股價都軟弱無力,過去一星期有民調訪問 外國企業註港機構在港版國安法實施後的動向,接近60%表示擔憂,其中5%表示 短期內會從香港撤走,35%表示會開始減少投資,所以傳统股在外國基金逐漸減磅 下,股價表現非常疲弱,它們在香港雖然有隴斷地位, 但要它們的股價回勇,相信 要等一段時間,而這可能是1-2年的光景。


祝你投資順利 !


2020年7月9日 星期四

香港財經R 投資日誌 - 收費版 2020.07.09 百勝餐廳(中國)在香港第二度上市

 香港財經R      投資日誌(收費版)        2020.07.09

投資諺語 :  ★曹仁超先生:有智慧不如趁勢,只要運用得好,足以致富★


百勝餐廳(中國)在香港第二度上市


Youtube 投資筆記曾數度介紹 Yum Brands 百勝餐飲集團,它原本是百事可樂旗下 的公司,名為泰康全球餐飲公司,1997年從百事可樂分離而獨立上市,但那是美國 部份,而且授權集團可在全球經營肯德基,必勝客和Taco Bell, 在2002年正式易名 為 Yum Brands. 集團早在1993年已在中國經營,當時是以百勝集團的分公司在中 國經營,在中國商務部批准下,2005年公司组建百勝餐飲集團中國業務部,2012 年獲批准私有化小肥羊而收於旗下,並在2016年把中國部份分拆上市,在纽约交易 所掛牌,現在2020年中國部份也準備回港作二度上市。

美國部份市值260億美元,PE 24倍,中國部份市值357億美元,PE 35.76倍,看來 合理,其一中國市埸人口比美國大,其二集團在中國增長較强勁,下面會簡介一下 它的業績。以餐飲規模來算,Yum Brands 有肯德基,Pizza Hut, Taco Bell 這些巨 無覇,現居全球第二位,僅次於全球速食業的老大哥麥當勞。不過在中國市埸,它 卻是第一位,目前在中國超過1300個城市經營超過9000家門店,截至2019年底, 百勝中國在國內經營超過6500間KFC 餐廳,超過2200間PIZZA 餐廳,其餘品牌合 共385間,共9085間,集團在中國經營已經接近28年,規模已是中國同行中最大, 仍能保持在2017-2019年門店數目每年增長约14%,特別是KFC最受歡迎,甚為難得,集團長線目標是在中國有20000間門店,即比現在翻倍,這並非不可能。


公司在2019年的4季內,除第四季支出較大令纯利率降至4.4%外,其餘三季纯利率 都很稳定,大概在8-9%左右,每季收入變化不大,看來每店营收巳經飽和,集團不 開新店不加價已不能把利潤再推上。2020第一季碰上武漢肺炎,收入比去年同期大 跌24%,纯利率也急降至3.5%,比去年同期的9.6%大跌64%,估計2020第二季也 好不到那裏去。公司短投和現金有16億,長債约19億,財務健康。我個人對百勝中 國實力並無任何疑問,關鍵在於公司已很成熟,食物,店內經驗,營銷策略不會需 要有很大變化。公司在美國上市快4年,每年增長约20%,和開店速度差不多,也 和百勝美國差不多,分別在於百勝中國股價增長遠低於PE 35倍,但百勝美國股價 增長和PE 差不多,20-24倍左右。這代表市埸沒有给百勝中國什麽溢價。當然,每 年股價升20%其實已經很不錯。


2020的疫情對百勝中國的打擊不算致命,它仍有利潤,只是擴店步伐慢下來而巳。 它的餐飲有強大品牌威力,而且頗為民間消費,不算什麽高檔,即使中國經濟下滑 ,對它影響也不大,但武漢肺炎未退,中國又遇大規模水災,今年擴店步伐一定受 阻,要寄望今年第四季才有望回復正常。讀者想買入百勝中國我並不反對,但如果 在云云中概股和美國科技股來看,每年20%增長是太少,我明白行業不同不能比較 ,但很明顯全球在疫情後WFH 抬頭,往後只有更依靠科技,更依靠上網,如果我 們仍把大部份資金投放於傳统行業的話,資金是很安全不錯,但卻付出高昂的機會 成本,我仍保有部份傳统股其中一個原因是高息,因日常生活我要用股息作現金, 否則的話我認為不宜持有太大比例的傳统股,否則幾年下來你資產可能少賺 100-200%也說不定。投資者的投資要與時並進是非常重要的。


新增說明文字


銀翼三十萬投資倉


祝你投資順利 !


2020年7月5日 星期日

香港財經R 投資日誌 - 收費版 2020.07.05 德國之光 WIRECARD 的殒落

 香港財經R      投資日誌(收費版)        2020.07.05

投資諺語 :  ★造假帳的方法,大同小異,巴菲特有個名句,當所有數字都很完美時,它就有可能是假的★

德國之光 WIRECARD 的殒落

讓我們先說說為何金融時報會早在2019年就數度報導WIRECARD 已經在造假悵, 而且與WIRECARD 數次對駁公堂。最早引起大眾注意的是WIRECARD 數度推遲 2019年的業績發怖。WIRECARD 是支付公司,做的是電子支付,它和端幸咖啡不 同,你不能從外部觀察就可以推算到它的營業額,那為何金融時報早在一年前便幾 乎肯定WIRECARD 是在造假帳呢? 暫時還找不到這方面的報導,但以金融時報在 世界媒體舉足輕重的地位看來,纯粹以WIRECRD 延期公怖2019年業績就作出此公 怖似乎不太可能。


WIRECARD 的公怖業績一直都很好,在出事之前,市值達到破紀錄的191億歐元 ,大约是215億美元,比德意志银行的市值還高,而它的股價從2006年直到2018年 底, 即在2019出事前,基本上從没有比較像樣的調整,而股價光就2018年便從Eur 102 升到 Eur 192, 相等於今天3690美團的情况,這在不尋常之餘解讀也有不同。 歐洲股市比較透明,訊息流通也很快,WIRECARD 是德國DAX 30家上市企業之一 ,即30強中唯一一家電子支付公司,能做的客戶它都做了,為何 VISA在2018年股 價只升16%,MASTERCARD 在2018年股價只升18%,但它卻升90%呢? 大家有所 不知,用VISA, MASTERCARD 做商戶收費,在香港是要透過WIRECARD 的,即 它們的收費抽佣並不會有很大相距,如果回購股份公司現金水平會下降,借貸的話 公司長期負債會上升。如果像現在3690美團,0700騰訊是因為資金追入而股價急 升的話,PE 會急升,根據證監會網頁,3690美團現價PE 是452倍,0700腾訊是 48倍,9618京東是100倍,腾訊2020第一季纯利才增長6%,假設第二季盈利增長 上回二十多巴仙,現價48PE 也是昂貴。 

如果以上情形统统不是,那只有一個可能性,造假數,那公司為什麽要這樣做和怎 樣做到呢? CEO MARKUS BRAUN 的確把公司打造成從2000年開始德國的明星级 公司,但打從2008年開始已有投資者,沽空機構懷疑WDI 帳目有問題,但在德國 證監會護航之下,打打停停的過了十年。MARKUS BRAUN 要推高業績的理由非常 明顯,就是鉅額的薪酬和花红,當然也包括它個人明星级的名聲,而最重要是令公 司2018年能夠被納入德國DAX 指數,和 ADIDAS, 德銀等巨企平起平坐。做法非常 簡单,一點一點的報大收入和盈利。消失的19億歐元比公司自2012年到今天盈利的 總和還要多,即是每個月平均報大大約7千萬歐元盈利,算可以勉强過關但真的很 勉强,2018年它的瘋狂催谷最终令事件在2019年東窗事發,安永會計司事務所最 终爆出公司申報的19億歐羅現金不翼而飛,菲律賓二家銀行更發聲明表示從不知公 司有此19億歐元存款,CEO MARKUS BRAUN 辭職,事件巳非常清楚.

WIRECARD 涉及極多全球客戶的資料,也是德國的重要企業,所以有傳德意志銀 行考慮收購,這是後話。如果從各方面的訊息來看,WIRECARD 涉嫌做假數已長 達10年,而這家公司其實真面目是沒有什麽盈利,即公司去到2008年已没有什麽增 長。造假數的公司有個特點,盈利不断上升,股價不斷上升,PE 不高,而且和同 行的盈利脱節,2020安踏即是一例。正牌FILA 在歐美業績都是一般,何以中國在 滿街NIKE, ADIDAS 的情形下,銷售年年上升呢? 還有9999網易,以它的手遊質素 ,真的可以令在美國上市的股價由2000的3美元升到現在2020的430美元嗎?

但凡此種種, 只要有政府的幫助,做假數這種行為可以十年都不被揭穿,但一旦出 事,投資者就血本無歸。如果投資者單是機械式的看數字和股價,PE, 是很難看得 出帳目是否有被做過手腳,一定要對比過往,同業比較,和行業經營狀,加上投資 經驗才可以, 情況就如 DAVID WEBB 揭露迷惘50股票一樣。投資日誌在8月份會就 著香港和國際市况的改變在方向上作出改變,大家請留意, 我們會在YOUTUBE的 免費節目內告訴大家。


銀翼三十萬投資倉


祝你投資順利 !


2020年6月25日 星期四

香港財經R 投資日誌 - 收費版 2020.06.26 投資書藉

 香港財經R      投資日誌(收費版)        2020.06.26

投資諺語 :  ★投資和所有其它行業一樣,都有它自己的窺門★


我已經有數個星期没有逛書店,趁星期四端午節假期,就去逛了二個小時。短短幾個星期原來已經出版了不小新書(我所指的當然是投資書藉吧),有本港作者的著作,有從外國翻譯過來的,也有台灣出版的。本地著作的作者大家都耳熟能詳,有曾淵滄教授,止凡,鍾記,K Sir, 也有部份是YouTuber 如 Coco 哥,諗Sir 等,坦白說,它們都寫得很好,有些如鍾記的財務分析更加相當專業,但我仍然维持我在2018年底寫第一集投資日誌時的評語,這些書藉對你的投資成績並無幫助,或且非常有限。

我看了超過23年的投資書籍,我今天仍在看,但我認為真正有用的只有實戰和事後檢討,再由此引申到已經驗証的投資理論,當然,我指的實戰是自己真金白銀的投資,而非所謂基金經理說的“實戰”,那是用投資者血汗錢去玩的睹博,贏了他們有佣金,即使輸了也有薪金,這些所謂“實戰”經驗,不說也罷。2008年雷曼時,除了自住物業外,我其餘95%資産都在股票內,當時港股下跌超過一年,跌幅達7成, 我的股票總值也跌至低於一半,所以我知道什麽是股票風險,香港有多少基金經理,股評人真正經歷過全副身家跌去一半? 跌去一半身家的投資人到底心態是什麽? 若非親身經歷,你很難從書本或其它經歷過的人的敘述中感受到。

巴菲特和查理芒格的投資經歷大都是它們自己的真正買賣經驗,敘述通常都很詳細,而且附有真正的買賣數據,而他的投資金句基本上都是由親身經歷而來,如“只要發現一只的話,廚房內肯定不只一隻曱甴”,“退潮後才知道誰在裸泳”,等,都是從實戰中領悟出來的。東尼也差不多,領論沒幾套,但運用得好的話, 幾招便足夠了。為什麽很多人看了十年以上的投資書籍,有些什至是專業人士,投資成績依舊是慘不忍睹呢,原因是没有看對書,也没有多少實戰體驗,贏了輸了也沒有檢討,書是看了不少,但即使看了讀了也不是你的,臨埸上陣你用不出來,看了等於白看。

舉個剛發生的例子,700腾訊剛在星期三升穿$500創新高,即日我便收到4-5個電郵問可否追入,有經驗(或且說輸得多) 的投資者都知道高追輸錢的機會是90%以上,只有很少情形下例外,這便是一個非常普遍的例子,股價一升便怕蝕底,急忙追入,期望它再升,完全忘記了基本因素和數據檢視。2013 微盟則剛好相反,股價一跌隨即收到3-4個電郵問應否馬上沽出,這些都說明一件事,讀者們對買入的股票理解甚少,業績數據可能看都沒有看過,更加没有臨埸買賣經驗,如果真是這樣的話,大部份的投資書本來就幫助有限,變成買少見少,看了等於沒看,完全没有用。

你不能只看奧運游泳選手的游泳 video 就成為游泳健將,要學游泳, 你要先上堂,練習,再針對自已的問題再看書,請教前輩如何解決,在練習中把游得不好的地方改正, 週而復始,把一個一個問題改正, 才可以慢慢游得好,游得快,投資也是一樣。多看實戰的書藉,避免看一些纯理論或且花半部書去講解道理或財務分析的書藉,記著,你是投資者,不是會計,也不是簿記或核數司,有基本的財務分析能力便可以了,太深奥的,不明白的,交给專業人士去做,或且索性跳過這家公司,因為可以投資的公司比比皆是。大家緊記,行動配合撿討,修正才會令你投資致富,光看投資書藉是不會有任何事發生的。查理說過 “投資並不容易,因為賺錢本來就不容易”,但如果你學懂了,除非你年老患了有老人痴呆症,否則即使到了90歲你躺在床上仍然可以投資,可以賺錢, 而且因為經驗累積,成績可能比之前更好。富蘭克林有句名言 “有一技傍身,就有房子能棲身”


銀翼三十萬投資倉


祝你投資順利 !


2020年6月20日 星期六

香港財經R 投資日誌 - 收費版 2020.06.20 6862 海底撈

 香港財經R      投資日誌(收費版)        2020.06.20

投資諺語 :  

★積穀防饑把投資人從虚擬帶回現實世界★

6862 海底撈

在武漢肺炎下這些餐飲股可謂重災區,所以2019年的財務業績數據已成為“學術用途”,真正的經營業績可能已經歷了翻天覆地的改變。海底撈由創辦人張勇於1994年創立(此張勇並非阿里巴巴CEO 那位張勇),張勇没有什麽學歷,今年51歲,從電焊工人做起,1994年所謂創立海底撈,其實只不過是在四川擺路邊桌火鍋而已。在網上搜尋他是新加坡首富,但內地人當然知道他原藉四川,所以曾一度被中國網民唾駡,說什麽有錢了便不做中國人,而亦有大量網民質疑他的致富和入藉新加坡和中國政府有密不可分的關係。

海底撈是在2018年9月26日在港交所上市,未集資前它的資本是5.3億人民幣,集資73億,據財報引述,2019年底海底撈中國和東南亞店共有768家,超過9成店是在中國境內。以2019年底總收入計算,和人均每次消費105元,假設以每枱火鍋7-8人計,每天每店共有124枱,以每天開業十二小時計,平均每小時有十枱客人,生意不算非常好。平均每家店每月纯利人民幣25萬,對比2018年的29.5萬,盈利效率即使在2019年没有疫情的情况下仍然下跌。看纯利率會更情晰,2018年纯利率是9.7%,2019年下降到只有8.84%。

盈利效率下降有很多原因,公司在2019年大幅開店,由466家增長到768家,支本開支很大,這反映在租貸負債利息成本從零大幅增加到2.16億。另外,從2018年到2019年,食材成本上升62.1%,員工成本上升59.3%,一線/三線這些競争大或者消費水平偏低的城市開店比例增加,都令經營成本大幅上升。存貨更由2018年底的4.57億大幅上升至2019年底的12億,而公司總借款為2.3億。

 2019年底公司現金存款為22.22億,扣去借款2.3億,即20億。2018年底上市集資後公司現金有接近79億,經過15個月的不斷開店擴張,這79億在2019年底餘下20億再加上768家每年總纯利23億的店,大家如何分析? 我的分析是非常不樂觀。

1/ 即使2019年没有疫情纯利率仍下跌,2020上半年的業績可能在嚴重虧損狀態,

   即每天開店都在大量燒銀纸。

2/ 明顯集團靠大量快速開店支撑增長,但經過2020上半年,公司20億現金還餘下

    多少? 還能再高速開店嗎? 還是要再配股和舉債?

3/ 火鍋並無獨特性,也非日常必需品,競争很大,最近期的當然是九毛九吧? 即

    使九毛九規模比海底撈小10倍,也已經宣佈2020年要 關店,何况海底撈? 不要

    忘了,滿街都是同類的火鍋店,在中國經濟下行,失業嚴重的情况下 ,我估計

    不要說加價,減價折扣小點也不行。

據港交所數據,公司市盈率71倍,火鍋店是非常容易分析的業務,基本上在店內看一天便可知道賺與蝕,71倍PE, 明顯股價過高。據港交所資料顯示,公司股權嚴重歸邊,公眾只持有15%,如果大股東或基金不沽貨,股價可能長期不合理,但不下跌,這會给散戶一個錯覺,以為高PE 會持續,股價貴得合理。坦白說,公司成立已26年,在太平盛世下纯利增長42%,支撑71倍市盈率巳相當勉强,經過2020的疫情,如果投資者仍認為這是合理的話,是不設實際的。

结論6862海底撈為沽售評级,一切要看2020年業績再說。


銀翼三十萬投資倉


祝你投資順利 !


2020年6月8日 星期一

香港財經R 投資日誌 - 收費版 2020.06.08 2013 微盟集團

 香港財經R      投資日誌(收費版)        2020.06.08


投資諺語 :  

★價值投資也要跟風? 是的,光坐在那裏等股價上升並不是價值投資★

2013 微盟集團

和9923移付一樣,微盟也是騰訊旗下的公司,成立於2013年,業務主要分二大類,Saas 和 精準行銷。我打算花多些時間在這裏,因為不論中國,美國,現在大部份的科技股都包含這二類業務,一里通,百里明,我認為值得多花些篇幅去比較詳細解說究竟是甚麽來的。Saas 是即時軟件服務,只要用戶登入,或下戴了應用程式,就可以非常流暢地使用巳購買的程式,如餐館收費系统,衣服批發系統,便利店會計程式等,概念和Microsoft 的Azure 一樣,當然,和阿里巴巴的阿里雲也一樣,其中有微信小程式,小程式本是個人用,用於微盟Saas 則是企業用而已。企業只需做好登記,選取自己公司需要的程式,使用員工人數,付費便可 (可以是年費,半年費,微軟的Azure 更可以以月付費),微盟前期構建伺服器,人手成本費用會頗大,但往後陸續有客戶進入便是收成期,因為慢慢的支本開支會減少,收入會增加,系统维護和員工都是固定成本,純利率頗理想。

來到精準行銷,名字有點嚇人,其實只是把客人分類,再把廣告商的訊息制成廣告,有效率地發给適合的客戶群而已。打個比方,有個客戶想推銷電競產品,當然是把廣告發送给手遊客戶,而不會把廣告推送给家庭主婦,所以把客戶和廣告商分類,其實就是精準行銷。因為今年一月底爆發武漢肺炎,2013微盟的股價從$4.58猛漲到$8.86,有人說它可以威脅到阿里雲,更有說它前境如Microsoft 般偉大,加上最近加入直播功能,更是如虎添翼,但實際情况又如何呢?

微盟的2020年第一季財報仍未出,但看2019年全年業績,不用多廢篇幅,用戶人數和收益一定是猛漲的,但和2018年比對,經調整利潤率(即扣去與主流業務不相關的收支),是由2018年的5.87%稍稍下調到5.38%,即由(經調整净利潤/收益,百萬人民幣) 50.8/865 變成 77.3/1436.8,企業效率並無改善,只是總發行股數不變,公司賺多了錢,股價必定上升。據業績報告,Saas 毛利率在80.5%(2018年是85%),精準行銷毛利率是41.8%(去年是43%),不單雙雙下降,而且為何佔公司收入64.7%的精準行銷毛利如此之低? 原來广告流量成本隨著收入也大升82.9%,大部份收入都被吃掉。微盟和阿里不同,它没有参與賣貨,也沒有和直播,商家瓜分利潤,只在提供流量平台賺錢,即收流量費,那為何毛利如此之低? 原來大部份微盟的廣告,直播,都由母公司腾訊提供的,騰訊就是微盟的大客戶,微盟的利潤多少其實完至控制在母公司騰訊手上。

直至2019年底,微盟現金加銀行存款為12.6億,2018年只有1.27億,銀行借款只有3億,財務很好。微盟國內最大强手為阿里巴巴,但直至去年底阿里雲仍在虧損,反為微盟有錢賺, 是因為大家經營模式不同,阿里參與電商店買貨賣貨,直播也會和主播/商家瓜分佣金,生意模式不及微盟之”乾手净腳”,雖然國內還有和微盟做相同的業務如中國有贊,兌吧,光雲科技,金山軟件等,但規模都和騰訊和阿里相去甚遠,只要背靠騰訊和不斷增大客戶群,只要把纯利定在5.xx %,雖然營運效率沒有改善,但只要不惡化,仍能憑著把盈利增大而推高股價。

公司2019底經調整盈利比2018升50%,做77.3億,股價為$3.7左右,今天微盟股價為$8.48,PE 51倍,合理嗎? 合理,因為上半年有3個月全中國疫情嚴重,商戶為了做生意,加速了用微盟即時軟件做生意,因為對不起,Wechat 令腾訊隨野可接觸全中國13.8億客戶,商戶只有靠加入如微盟, 阿里這些社交平台才可以在疫情中接觸自已不能接觸的客戶;其次,商戶不能上班只有靠精準行銷賣廣告,還有更多直播主播做節目,流量需求肯定猛漲,只要微盟上半年經調整溢利能達到100-115億,便可支撑今天的股價,而這绝對有可能。

 腾訊微盟眼前對手只有 9988 阿里,和3690 美團,這三大巨頭都在某程度上掌握了中國這13.8億人囗的資料,可以隨時和這13.8億客戶聯上,這超大的行銷廣告市埸只有這三個主要玩家,而遊戲才開始了幾年,公司怎麼可能沒有增長呢? 


銀翼三十萬投資倉


祝你投資順利 !